Seit dem 1. Januar 2025 sind Sie Kleinunternehmer, wenn Ihr Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht übersteigt (§ 19 Abs. 1 UStG). Bis Ende 2024 lagen die Grenzen bei 22.000 Euro und 50.000 Euro.
Die Grenzen im Überblick
- Vorjahr: höchstens 25.000 Euro Gesamtumsatz (bis 2024: 22.000 Euro).
- Laufendes Jahr: höchstens 100.000 Euro Gesamtumsatz (bis 2024: voraussichtlich höchstens 50.000 Euro).
- Gesamtumsatz: die Summe Ihrer vereinnahmten Entgelte. Bestimmte steuerfreie Umsätze und Verkäufe von Anlagevermögen zählen nicht mit (§ 19 Abs. 2 UStG).
Was sich 2025 außerdem geändert hat
- Feste Grenze statt Prognose: Früher reichte eine Schätzung für das laufende Jahr. Heute endet die Regelung, sobald Sie im laufenden Jahr 100.000 Euro überschreiten. Schon der Umsatz, mit dem Sie die Grenze überschreiten, unterliegt dann der Umsatzsteuer.
- Steuerfrei statt nicht erhoben: Ihre Umsätze sind jetzt steuerfrei. Auf der Rechnung steht ein Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt (§ 34a UStDV).
- Keine Umsatzsteuererklärungen: Umsatzsteuer-Voranmeldungen und die Umsatzsteuer-Jahreserklärung entfallen (§ 19 Abs. 1 Satz 2 UStG).
- E-Rechnung: Als Kleinunternehmer dürfen Sie immer auch Rechnungen als PDF oder auf Papier schicken (§ 34a UStDV). E-Rechnungen empfangen müssen Sie trotzdem können.
- Kleinunternehmer in der EU: Die Regelung können Sie jetzt auch in anderen EU-Staaten nutzen. Dafür melden Sie sich beim Bundeszentralamt für Steuern an. Ihr Jahresumsatz in der EU darf 100.000 Euro nicht übersteigen, und Sie melden Ihre Umsätze vierteljährlich (§ 19a UStG).
Sie gründen gerade?
Im Jahr der Gründung gibt es keinen Vorjahresumsatz. Nach Auffassung der Finanzverwaltung gilt dann die Grenze von 25.000 Euro für das Gründungsjahr.
Auf die Regelung verzichten
Sie können auf die Kleinunternehmerregelung verzichten, zum Beispiel um Vorsteuer abzuziehen. Das erklären Sie Ihrem Finanzamt bis Ende Februar des übernächsten Jahres. Der Verzicht bindet Sie mindestens 5 Jahre (§ 19 Abs. 3 UStG).
Im VR Smart Guide
- Öffnen Sie Einstellungen › Angaben zur Steuer.
- Setzen Sie unter Besteuerung den Haken bei Nach §19 UStG möchte ich als Kleinunternehmer behandelt werden.
- Klicken Sie auf Änderung speichern.
- Wählen Sie in Ihren Rechnungen die Kategorie Einnahmen/Erlöse Kleinunternehmer. Der Steuersatz steht dann auf 0.0%.
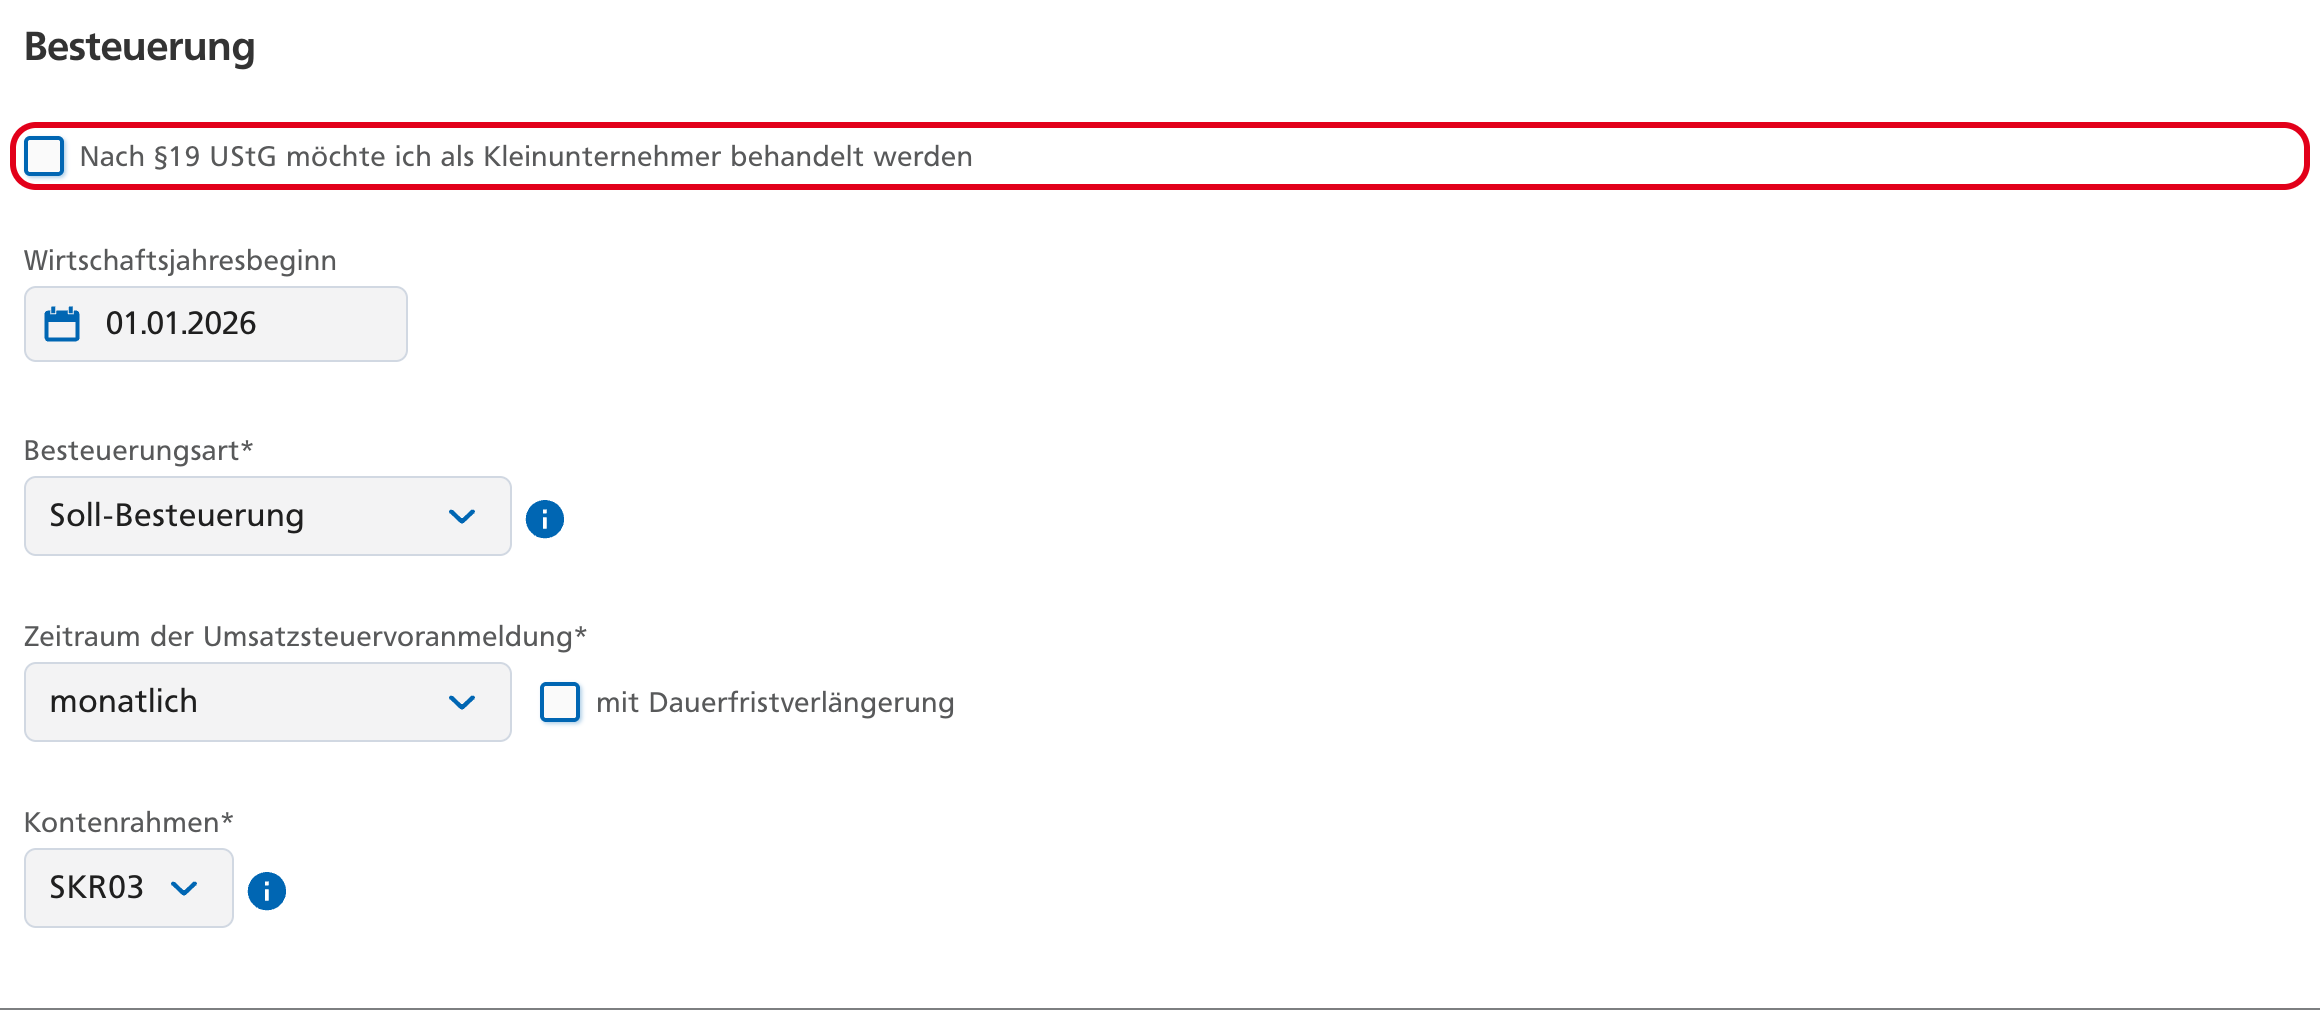
Überschreiten Sie die Grenze, entfernen Sie den Haken und schreiben Ihre Rechnungen wieder mit Umsatzsteuer.
Gut zu wissen
- Diese Informationen ersetzen keine steuerliche Beratung. Im Zweifel fragen Sie Ihre Steuerberatung.