Als Kleinunternehmer stellen Sie keine Umsatzsteuer in Rechnung und ziehen keine Vorsteuer ab. Dadurch wird Ihre Buchhaltung einfacher: keine Umsatzsteuervoranmeldung, weniger Aufzeichnungen. Belege sammeln und Ihren Gewinn ermitteln müssen Sie trotzdem.
Was einfacher ist
- Keine Umsatzsteuer: Ihre Rechnungen enthalten keine Umsatzsteuer, sondern einen Hinweis auf die Steuerbefreiung für Kleinunternehmer.
- Keine Umsatzsteuererklärungen: Voranmeldungen und Jahreserklärung entfallen (§ 19 Abs. 1 UStG).
- Weniger Aufzeichnungen: Statt der üblichen Umsatzsteuer-Aufzeichnungen halten Sie im Wesentlichen fest, welche Entgelte Sie erhalten haben (§ 65 UStDV).
Was bleibt
- Gewinn ermitteln: Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer. Ihren Gewinn ermitteln Sie weiter, meist mit der EÜR (§ 4 Abs. 3 EStG), und geben ihn in der Einkommensteuererklärung an.
- Belege aufbewahren: Rechnungen und Belege bewahren Sie 8 Jahre auf.
- Kassenbuch: Haben Sie viele Bargeschäfte, erfassen Sie sie geordnet und täglich.
- Grenzen im Blick: Lag Ihr Umsatz im Vorjahr über 25.000 Euro oder übersteigt er im laufenden Jahr 100.000 Euro, endet die Regelung.
Ausgaben richtig erfassen
Weil Sie keine Vorsteuer abziehen, ist für Sie der Bruttobetrag einer Eingangsrechnung die Betriebsausgabe.
Im VR Smart Guide einstellen
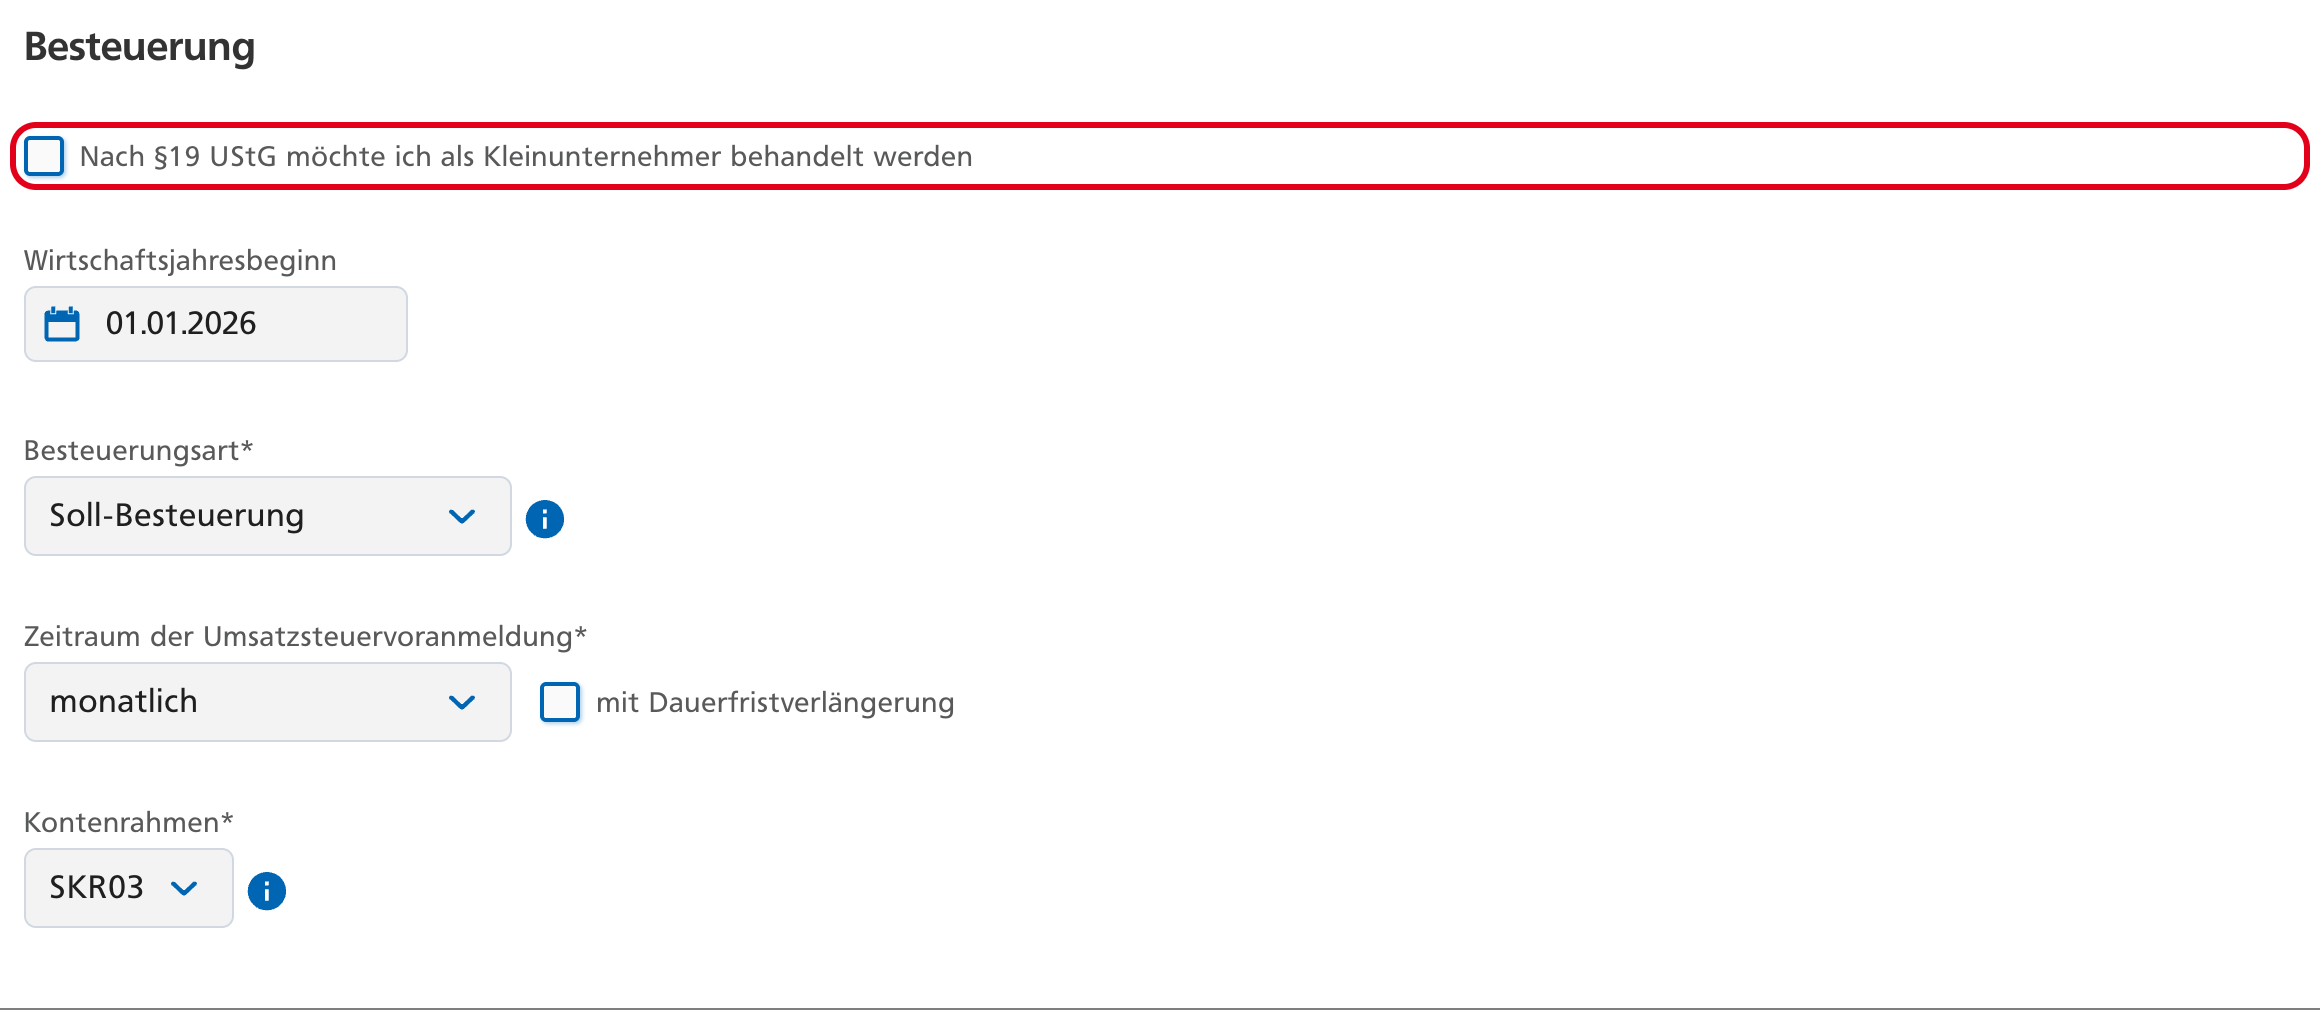
- Öffnen Sie Einstellungen › Angaben zur Steuer.
- Setzen Sie unter Besteuerung den Haken bei Nach §19 UStG möchte ich als Kleinunternehmer behandelt werden.
- Klicken Sie auf Änderung speichern.
Gut zu wissen
- Die Kleinunternehmerregelung kann nachteilig sein, wenn Sie viel investieren. Dann fehlt Ihnen der Vorsteuerabzug.
- Diese Informationen ersetzen keine steuerliche Beratung. Im Zweifel fragen Sie Ihre Steuerberatung.