Eine Gutschrift an Ihre Kundin oder Ihren Kunden erstellen Sie wie eine Ausgangsrechnung, nur mit negativem Stückpreis. So erstatten Sie zum Beispiel einzelne Leistungen oder Versandkosten. Die Gutschrift mindert Ihre Einnahmen und steht deshalb unter Einnahmen › Rechnungen.
So erstellen Sie eine Gutschrift
- Prüfen Sie, ob Ihre Unternehmensdaten unter Einstellungen › Unternehmen vollständig sind. Ohne sie entsteht kein rechtsgültiges Dokument.
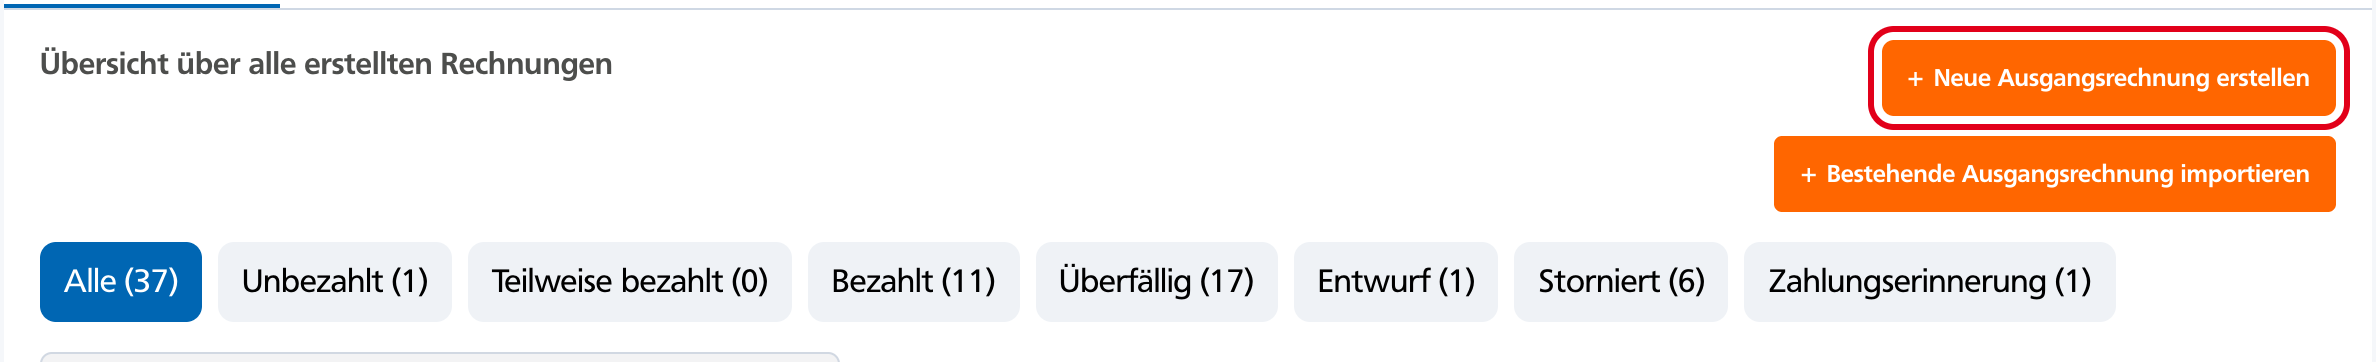
- Öffnen Sie Einnahmen › Rechnungen und klicken Sie auf Neue Ausgangsrechnung erstellen.
- Füllen Sie die Kopfdaten aus. Tragen Sie unter Betreff zum Beispiel „Gutschrift zu R-00019“ ein, damit der Bezug zur ursprünglichen Rechnung klar ist.
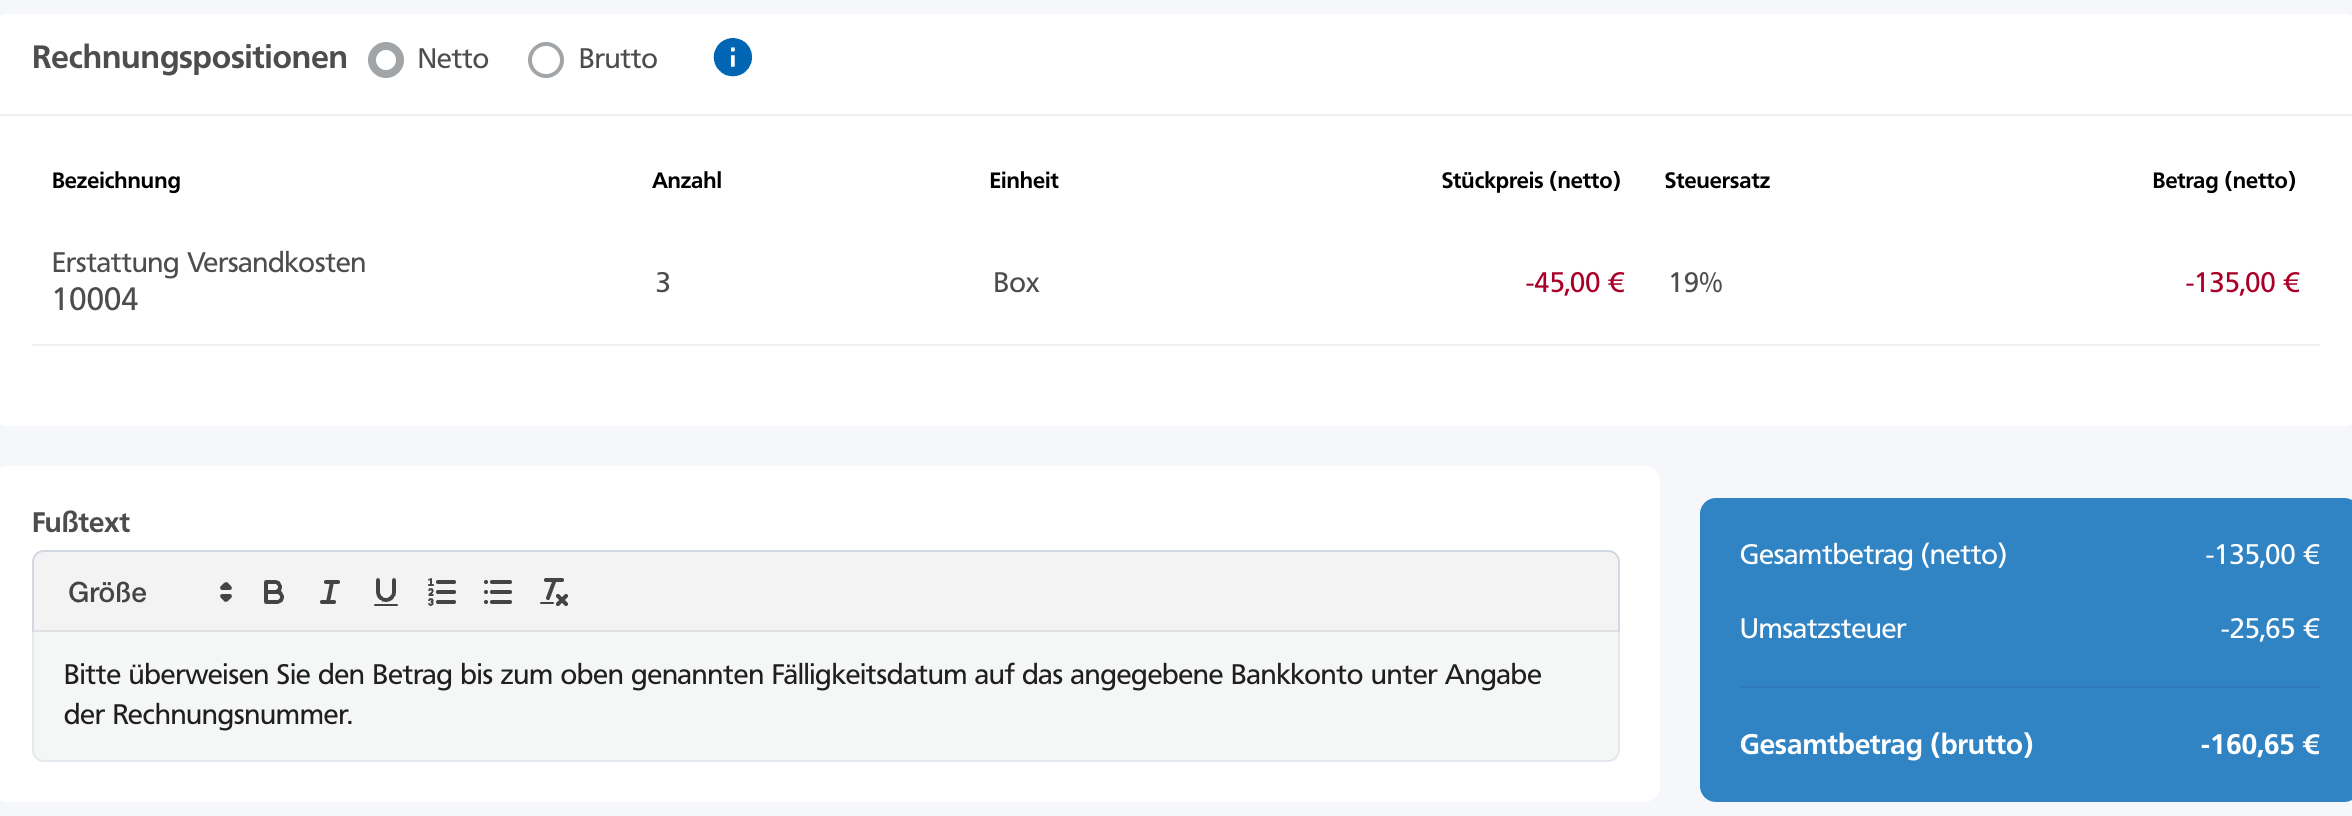
- Legen Sie unter Rechnungspositionen die Position an und geben Sie den Stückpreis (netto) mit Minuszeichen ein, zum Beispiel -45,00. Alle Beträge werden dann negativ.
- Passen Sie Individuelle Kundenansprache und Fußtext an. Der Standardtext bittet sonst um Überweisung.
- Klicken Sie auf Rechnung versenden. Möchten Sie später weitermachen, wählen Sie Als Entwurf speichern.
Gut zu wissen
- Die Gutschrift bekommt eine Nummer aus dem Nummernkreis Ihrer Rechnungen und erscheint in der Übersicht mit negativem Betrag.
- Verrechnet Ihr Kunde die Gutschrift mit einer offenen Rechnung, ordnen Sie dem Kontoumsatz beide Belege zu. Wie das geht, lesen Sie in „Rechnung als bezahlt markieren (Ein- und Ausgang)“.
- Soll eine Rechnung vollständig aufgehoben werden, nutzen Sie statt einer Gutschrift die Storno-Rechnung.
- Im Umsatzsteuerrecht bedeutet „Gutschrift“ etwas anderes: eine Rechnung, die der Leistungsempfänger nach vorheriger Vereinbarung selbst ausstellt (§ 14 Abs. 2 UStG). Ob Sie Ihre Erstattung deshalb besser als „Rechnungskorrektur“ bezeichnen, klären Sie mit Ihrer Steuerberatung.
- Mindert eine Erstattung das Entgelt, berichtigen Sie die Umsatzsteuer (§ 17 UStG).
- Diese Informationen ersetzen keine steuerliche Beratung. Im Zweifel fragen Sie Ihre Steuerberatung.