Als Kleinunternehmer nach § 19 UStG weisen Sie auf Rechnungen keine Umsatzsteuer aus. Stattdessen braucht die Rechnung einen Hinweis auf die Steuerbefreiung. Im VR Smart Guide hinterlegen Sie die Regelung einmal in den Einstellungen und wählen in der Rechnung die passende Kategorie.
Wer ist Kleinunternehmer?
Seit dem 1. Januar 2025 gilt: Ihre Umsätze sind von der Umsatzsteuer befreit, wenn Ihr Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht übersteigt (§ 19 Abs. 1 UStG). Im Gegenzug können Sie keine Vorsteuer geltend machen.
Sie können auf die Regelung verzichten. Dieser Verzicht bindet Sie mindestens fünf Kalenderjahre (§ 19 Abs. 3 UStG).
Was auf Ihre Rechnung gehört
Für Kleinunternehmer gelten eigene Mindestangaben (§ 34a UStDV):
- Name und Anschrift von Ihnen und Ihrem Kunden
- Ihre Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Das Ausstellungsdatum
- Menge und Art der Lieferung oder Umfang und Art der Leistung
- Das Entgelt in einer Summe mit einem Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt
Als Hinweis eignet sich zum Beispiel: „Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer berechnet.“ Das gilt auch für Angebote.
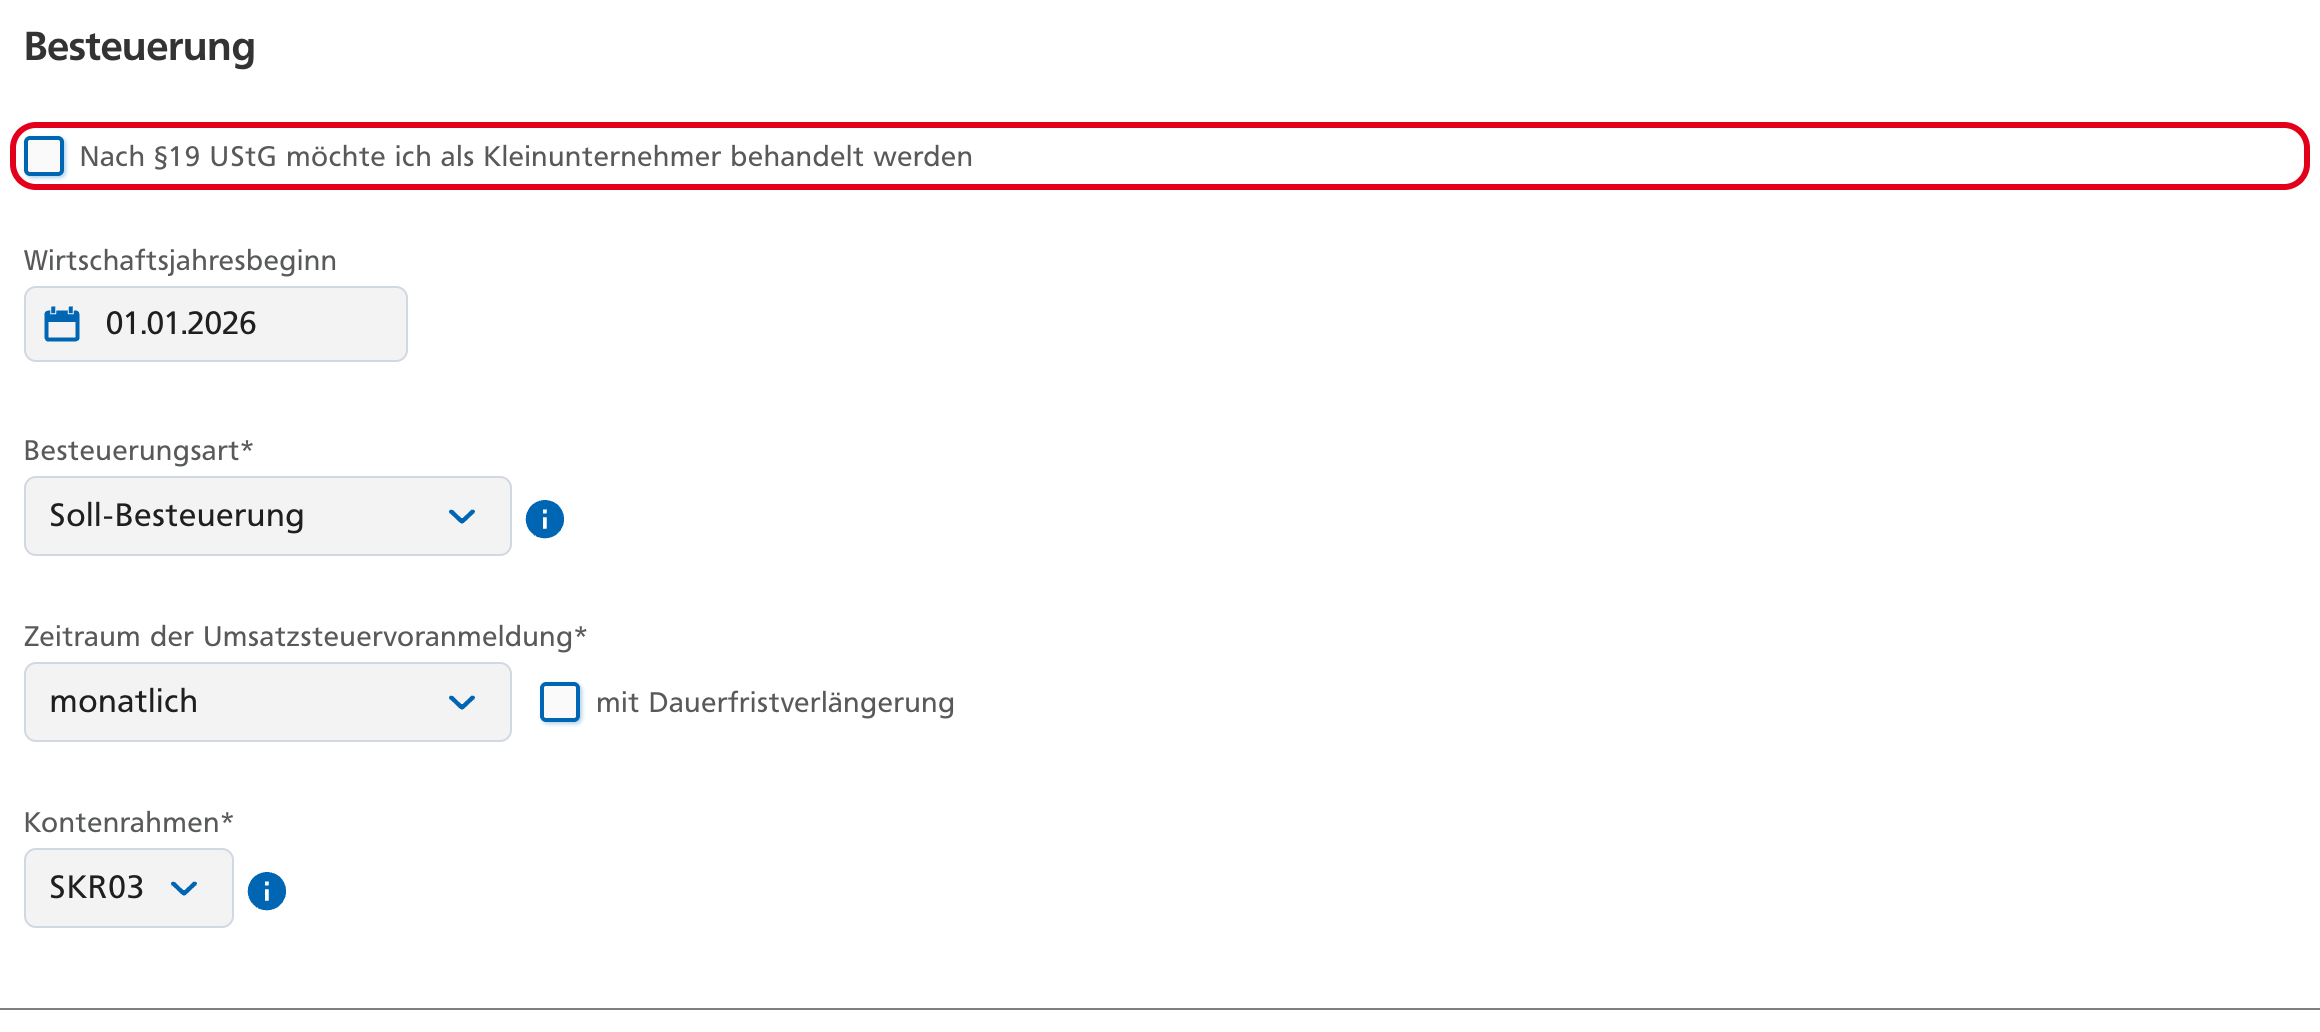
Kleinunternehmerregelung einstellen
- Öffnen Sie Einstellungen › Angaben zur Steuer.
- Setzen Sie im Bereich Besteuerung den Haken bei Nach §19 UStG möchte ich als Kleinunternehmer behandelt werden.
- Klicken Sie auf Änderung speichern.
Rechnung als Kleinunternehmer schreiben
- Wählen Sie in der Rechnung unter Kategorie den Eintrag Einnahmen/Erlöse Kleinunternehmer. Der Steuersatz der Positionen steht dann auf 0.0%.
- Prüfen Sie in der Vorschau, ob der Hinweis auf die Kleinunternehmerregelung auf der Rechnung steht. Fehlt er, ergänzen Sie ihn im Fußtext.
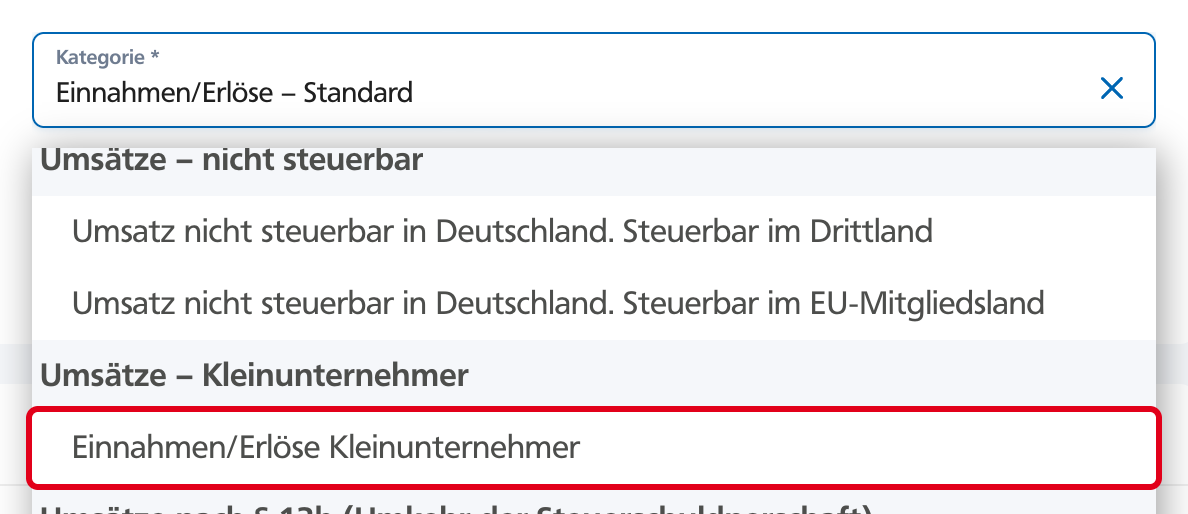
Dieselbe Kategorie finden Sie auch in Angeboten und Auftragsbestätigungen.
Gut zu wissen
- E-Rechnung: Rechnungen von Kleinunternehmern dürfen Sie immer auch als PDF oder auf Papier übermitteln (§ 34a UStDV).
- Diese Informationen ersetzen keine steuerliche Beratung. Im Zweifel fragen Sie Ihre Steuerberatung.